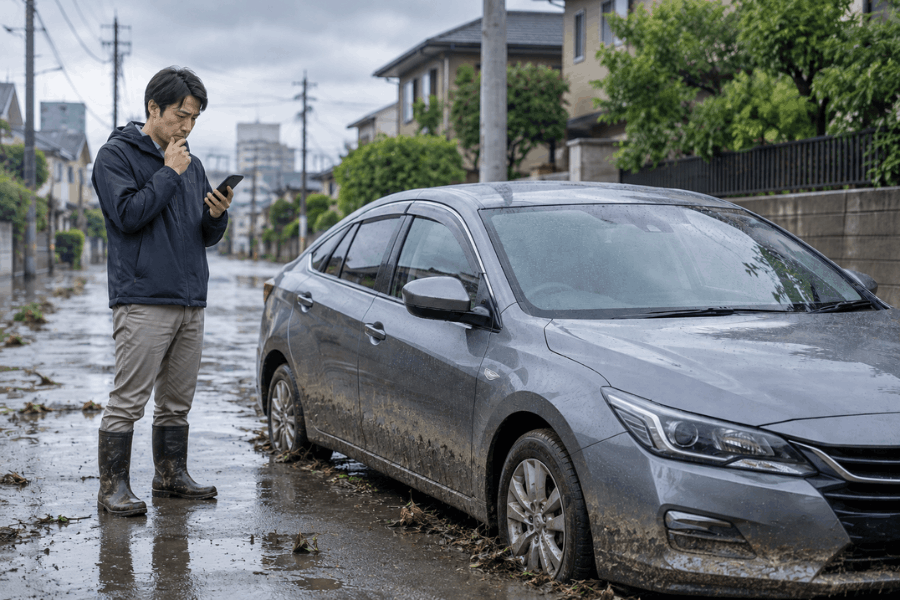
台風や大雨で車が水没・冠水したとき、気になるのが「自動車保険は使えるのか」という点です。
結論からいうと、台風・豪雨・洪水などによる車の損害は、車両保険の補償対象になる場合があります。 ただし、自動車保険に入っているだけで必ず補償されるわけではありません。
まず確認したいのは、被害が起きた時点の契約に、次の内容がどう定められているかです。
- 車両保険が付いているか
- 今回の原因が補償範囲に入るか
- 車両保険金額と免責金額はいくらか
- 関連する特約やロードサービスが付いているか
日本損害保険協会も、車両保険を付けている場合、台風や洪水などの風水災による自動車の損害は保険金の支払対象になり得る一方、契約タイプによっては支払われない場合があると案内しています。日本損害保険協会「風水雪災等による損害を補償する損害保険」
また、水に浸かった車は、保険の確認のためであっても自分でエンジンをかけないでください。国土交通省は、浸水した車では感電や電気系統のショート、火災などのおそれがあるとして、自分で始動しないよう注意を呼びかけています。国土交通省「浸水・冠水被害を受けた車両のユーザーの方へ」
被害直後の安全確保や車の扱いから確認したい場合は、先に「車が水没・冠水したら?まず確認することと、その後の選択肢」をご覧ください。この記事では、安全を確保したあとに「保険で何を確認し、どの順番で相談すればよいか」を整理します。
車が水没したら保険は使える?まず車両保険の契約を確認
「自動車保険に入っている」というだけでは、水没した自分の車が補償されるかは分かりません。
自動車保険には複数の補償があります。自賠責保険は、交通事故によって他人を死傷させた場合の損害賠償を中心とした保険です。自分の車の修理代を補償するものではありません。対人賠償や対物賠償も、基本的には他人に与えた損害を補償するものです。
自分の車そのものの損害を補償するのが車両保険です。 そのため、水没後は保険証券や契約者向けページなどで、まず「車両保険」の記載を探しましょう。
| 確認する項目 | 見るポイント |
|---|---|
| 車両保険 | 被害発生日時点で付いていたか |
| 対象の車 | 水没した車が契約車両になっているか |
| 補償範囲 | 台風・洪水・高潮などが対象になっているか |
| 車両保険金額・自己負担 | 支払限度額と免責金額がいくらか |
車両保険には、補償範囲が広いタイプと限定されたタイプがあります。ただし、「限定型だから水害は対象外」と名称だけで判断するのも適切ではありません。
日本損害保険協会が示す一般的な例では、補償範囲を限定した「車対車+A」と呼ばれるタイプでも、台風・洪水・高潮が補償対象として示されています。一方で、実際の商品名や補償内容は保険会社・契約時期によって異なります。日本損害保険協会「自動車保険」
契約画面を見ても判断できなければ、「今回の洪水・冠水による車の損害は、私の契約している車両保険の対象ですか」と保険会社または代理店へ確認するのが確実です。
台風・洪水と、地震・津波では補償の扱いが異なる
水で車が損傷していても、何が原因で水没したのかによって保険の扱いは変わります。
台風、豪雨、洪水、高潮などによる損害は、車両保険で補償される代表的な自然災害です。ソニー損保も、洪水による水没について、同社の一般型・エコノミー型のいずれでも補償対象になると案内しています。これは同社の商品についての説明ですが、水災が車両保険の対象になり得る具体例です。ソニー損保「洪水で車が水没した」
一方、地震・噴火・それらによる津波で生じた車の損害は、通常の車両保険では補償対象外とするのが一般的です。 日本損害保険協会も、地震・噴火・津波による損害は車両保険では原則として補償されないと案内しています。
保険会社によっては、「地震・噴火・津波車両全損時一時金」などの名称で特約を用意しています。ただし、通常の車両保険と同じように実際の修理費を補償するものとは限らず、特約独自の「全損」の基準が設けられている商品もあります。
ここで注意したいのは、住宅の「地震保険」と、自動車保険に付ける地震・噴火・津波関連の特約は別の保険だということです。「津波で水没したから、水害として車両保険が使える」と考えず、原因を伝えたうえで契約先に確認してください。
保険金はいくら?保険金額・免責・全損の考え方
車両保険が使える場合でも、「購入したときの車代がそのまま戻る」とは限りません。確認したいのは主に、車両保険金額・損害額・免責金額・全損か分損かの4つです。
車両保険金額は支払限度額の基準になる
車両保険では、契約時に車両保険金額を設定します。日本損害保険協会は、自家用普通乗用車などでは、契約時の「市場販売価格相当額」を基準として車両保険金額を設定するのが一般的と説明しています。日本損害保険協会「車両保険の保険金額の設定方法」
つまり、以前300万円で買った車だから、水没すれば300万円戻るという仕組みではありません。まず自分の契約で設定されている「車両保険金額」を確認しましょう。
免責金額は自己負担する金額
免責金額とは、車両保険を使う際に契約者が負担する金額です。たとえば損害額から契約上の免責金額を差し引き、その残りが保険金として支払われる契約があります。
日本損害保険協会は、車両保険では免責金額を設定している場合、原則としてその額を差し引いて支払う一方、全損の場合は免責金額を差し引かないと説明しています。日本損害保険協会「免責金額」 実際の免責金額は契約ごとに異なるので、証券や契約内容を確認してください。
水没車の全損基準は?修理できても全損になる場合がある
保険でいう全損は、単に「かなり水に浸かった」という意味ではありません。今回の水害が車両保険の補償対象であることを前提に、次のような場合に全損と扱う商品があります。
- 修理そのものができない場合
- 修理できても、修理費が契約で定める基準額以上になる場合
たとえば損保ジャパンの「THE クルマの保険」の公式FAQでは、修理できない場合、または修理費が車両保険金額以上となる場合を全損と説明しています。基準額や適用条件は、加入している商品と契約始期に対応する約款で確認してください。出典:損保ジャパン「契約自動車が全損となった場合、新車相当額が車両保険金として支払われますか?」
たとえば、修理費が協定保険価額以上なら全損とする契約で、協定保険価額が100万円、保険会社が認めた修理費が120万円の場合、修理が可能でも保険上は全損に該当します。これは基準を説明するための仮定例で、実際の支払額を示すものではありません。全損以外は分損として扱います。
逆に、「運転席まで水が来たから必ず全損」「エンジンが止まったから必ず全損」と水位だけで決めることはできません。水没の高さと修理可否について詳しく知りたい場合は、「水没車は修理できる?直すか手放すかを考えるポイント」で整理しています。
さらに、新車特約や車両全損時復旧費用特約などが付いている場合は、通常の車両保険とは別の支払条件が設定されていることがあります。買い替えや修理の実施が条件になる商品もあるため、「全損ならこの金額」と車両保険金額だけで判断しないようにしましょう。
水害で保険を使うと等級や保険料はどうなる?
個人向け自動車保険で一般的なノンフリート等級制度では、台風・洪水・高潮などによる損害で車両保険金を受け取った場合、1等級ダウン事故として扱われ、事故有係数適用期間が1年になるのが一般的です。
日本損害保険協会も、盗難や台風・洪水・高潮などによる車両保険の支払いについて、1事故につき1等級下がり、1年間は事故有の割引率が適用されると説明しています。日本損害保険協会「任意の自動車保険」
ただし、ここでも「保険会社へ連絡したら1等級下がる」という意味ではありません。事故の連絡・相談をすることと、実際に保険金を請求して支払いを受けることは別です。
また、ロードサービスだけを利用した場合や、地震・津波向けの特約を使った場合など、等級への影響が通常の車両保険とは異なる商品もあります。
そのため、保険を使うか迷う場合は、保険会社や代理店へ「保険金を受け取った場合、次回更新時の等級と保険料はどうなりますか」「今回は保険を使わなかった場合と比べるとどうなりますか」と試算を依頼すると判断しやすくなります。
翌年の保険料が具体的にいくら上がるかは、現在の等級、年齢条件、車種、補償内容などによって変わるため、一律の金額では示せません。
保険会社への連絡から損害確認・支払いまでの流れ
保険会社へ連絡するとき、写真や必要書類をすべて揃えてから電話しなければならないわけではありません。まずは分かる範囲で連絡しましょう。
伝えられるとよい内容は次のようなものです。
- 契約者名、証券番号、車のナンバーなど契約を特定できる情報
- 被害が発生した日時と場所
- 駐車中だったか、走行中だったか
- 見た範囲でどこまで水が入ったか
- 被害後にエンジン始動や電装品の操作をしたか
- 現在、車がどこにあるか
- すでにレッカーや整備工場を手配したか
- 安全な場所から撮った写真があるか
水位が正確に分からなければ、「分からない」で構いません。確認するために車を始動したり、危険な場所へ戻ったりする必要はありません。
一般的には、連絡後に契約内容と事故状況を確認し、必要な書類や損害確認の方法について案内を受け、車の損傷状態を確認したうえで支払対象や保険金額が決まっていきます。
修理するつもりであっても、損害確認が終わる前に作業を進めると確認が難しくなる場合があります。修理工場へ入庫するときも、「保険会社の確認前にどこまで作業してよいか」を確認しておくと安心です。
なお、大規模な風水害で保険金を請求する場合でも、地方自治体の罹災証明書は原則不要と日本損害保険協会は案内しています。必要書類は事故や契約によって変わるため、契約先の案内を優先してください。
レッカー・保管・代車の費用で確認したいこと
水没した車では、車両本体の修理費とは別に、レッカー搬送、応急処置、車両の保管、レンタカーなどの代車といった費用が発生する場合があります。
これらは、すべてが「車両保険」に含まれるとは限りません。保険会社によっては、ロードサービスや運搬費用の補償を車両保険とは別に付けていたり、契約に自動付帯していたりします。
たとえば三井住友海上や損保ジャパンの現行商品でも、ロードサービスと代車費用は別の補償・特約として扱われています。レッカーの限度額、代車の利用日数、事前連絡の要否などは商品によって異なります。
そのため、搬送や代車については、次の点を確認してください。
- レッカーはどこまで対象か
- 保険会社から手配してもらう必要があるか
- すでに自分で手配した場合はどうなるか
- 保管料は対象になるか
- 代車やレンタカーは何日・日額いくらまでか
車両保険が付いていなくてもロードサービスを利用できる商品はあります。反対に、車両保険があるからレッカー・保管・代車がすべて無料になるとも限りません。安全確保を優先し、可能な状況なら手配前に保険会社や代理店へ相談すると、対象外費用の発生を避けやすくなります。
修理しない・売却する・廃車にする前に確認すること
修理費の見積もりを見て、「もう修理せず売却したい」「廃車にしたい」と考えることもあるでしょう。
ただし、保険会社による損害確認が終わる前に、車を他社へ引き渡したり解体したりするのは避けてください。
修理しなくても保険金が出る場合はある
車両保険では、実際に修理しなくても、認定された損害に基づいて保険金が支払われる商品があります。たとえば三井住友海上は、車が全損になった場合、買い替えや修理の有無にかかわらず通常の車両保険金を支払うと案内しています。
一方で、新車特約や車両全損時復旧費用特約など、一定期間内の修理や車の再取得を支払い条件としている特約もあります。したがって、「修理しない予定ですが、今回の車両保険金や付帯特約はどうなりますか」と確認するのが安全です。
全損後の車を自由に売れるとは限らない
さらに重要なのが、全損保険金を受け取ったあとの車の扱いです。一般的な車両保険では、全損として保険金を支払った場合に、損傷した車の所有権などの権利を保険会社が取得する約款があります。
ただし、すべての保険金で同じ扱いになるわけではありません。地震・噴火・津波向けの全損時一時金特約などでは、保険金を支払っても車の所有権を保険会社が取得しない商品例もあります。
つまり、「保険金をもらって、その車を必ず自分で売却できる」とは限りません。 査定額を聞くために買取業者へ相談することと、実際に売買契約を結んで車を引き渡すことは分けて考えましょう。
保険会社へ「全損になった場合、この車の所有権や残存車両はどうなりますか」「売却契約や車両の引き渡しを進めてもよいのはいつですか」と確認してから進めるのが安全です。 ローン・残クレが残っている場合は、あわせて残債・保険金・契約先への相談事項を確認してください。
保険上の車両の扱いが確定し、自分で手放せる状態になったあとに、売却・廃車の方法を整理したい場合は、「水没車は廃車にするしかない?売却できるケースも解説」をご覧ください。売却先の種類まで比較したい場合は、「水没車の買取はどこに頼む?廃車買取と事故車買取を比較」で整理しています。
車両保険が付いていなかった場合の進め方
契約を確認して、車両保険が付いていなかったとしても、その場で「廃車しかない」と決める必要はありません。
まず、加入中の任意保険に、車両保険とは別に利用できる補償やサービスがないか確認します。
- ロードサービス
- レッカー・運搬費用
- 代車やレンタカー関連のサービス
そのうえで、販売店や整備工場などに状態を確認してもらい、修理が可能か、どの程度の費用が必要かを整理します。修理費を確認してから、「修理して乗る」「現状のまま手放せるか確認する」「廃車・解体を検討する」という選択肢を比較すれば構いません。
なお、被害が起きた後から新たに車両保険へ加入しても、すでに発生している今回の水害がさかのぼって補償されるわけではありません。判断の基準になるのは、被害が発生した時点で有効だった契約です。
保険会社へ相談するときのチェックリスト
電話や問い合わせの際は、次の項目を順番に確認すると整理しやすくなります。
- 今回の台風・洪水・冠水による損害は、現在の車両保険の補償対象か
- 損害確認のために必要な写真・書類・点検は何か
- 修理や部品交換を始める前に、保険会社による確認が必要か
- 車両保険金額、損害額、免責金額から、保険金はどのように決まるか
- 全損・分損のどちらになる見込みか。判断に使う修理費と基準額はいくらで、どの契約条件によるものか
- 保険を使った場合、等級と次回更新後の保険料はどうなるか
- レッカー、保管、代車・レンタカーはどこまで対象になるか
- 修理をしない場合、通常の車両保険金と付帯特約はどうなるか
- 全損の場合、車の所有権や残存車両はどう扱われるか
- 売却契約、車両の引き渡し、廃車・解体を進めてよいのはいつか
分からない項目があっても、すべて調べてから連絡する必要はありません。まず「水没・冠水した車について相談したい」と伝え、現在分かっていることから説明しましょう。
まとめ
台風・大雨・洪水などで車が水没した場合、車両保険を契約していれば補償対象になる可能性があります。
ただし、確認するのは「車両保険があるか」だけではありません。補償範囲、車両保険金額、免責金額、全損・分損の判断、等級への影響、ロードサービスや代車の条件まで含めて整理すると、その後の判断がしやすくなります。
特に、修理しない場合や車を手放す場合は、保険会社による損害確認や、全損後の車の所有権・残存車両の扱いを確認してから、売却・引き渡し・廃車を進めることが重要です。
まずは加入している保険会社または代理店へ連絡し、「今回の水害は何が補償され、保険金と自己負担がどうなるのか」を確認してください。その結果を見てから、修理するか、手放すかを判断すれば構いません。
修理と手放す選択を比較したい場合は、「水没車は修理できる?直すか手放すかを考えるポイント」をご覧ください。
車を手放す方針が決まり、当面の移動手段や次の車を考える段階になった場合は、「水害で車を手放したら次の車はどうする?主な選択肢を比較」で整理しています。