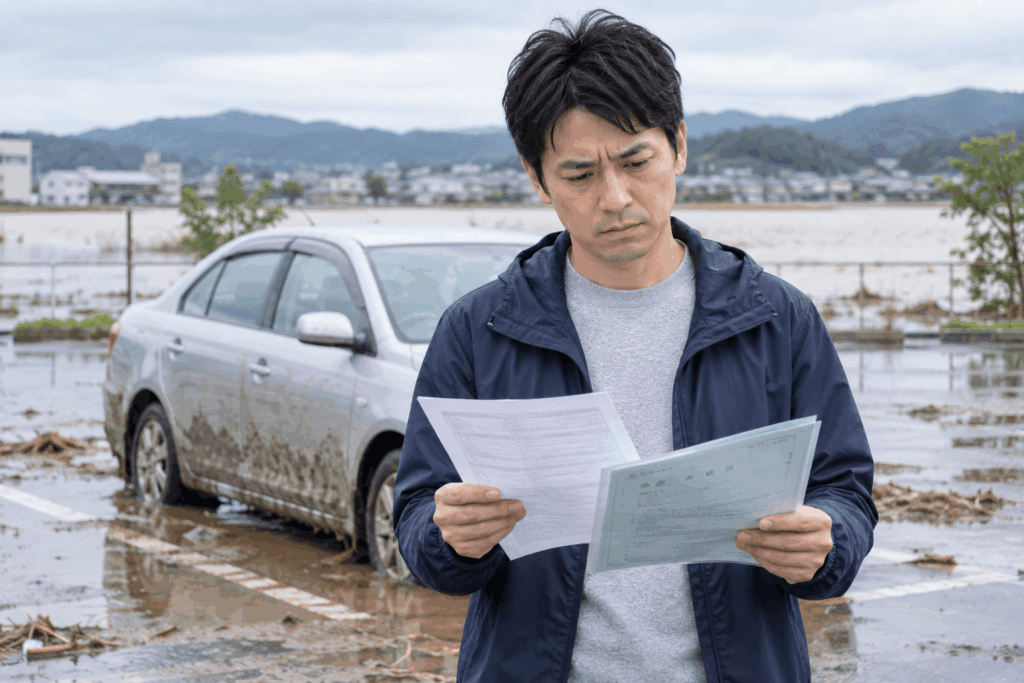
台風や豪雨で車が水没し、まだローンや残価設定型クレジット(残クレ)が残っていると、「車が使えないのに支払いはどうなるのか」「残クレなら返却すれば終わるのか」と不安になると思います。
ただし、水没した車のローン・残クレの扱いは、契約先や契約内容、所有者、保険上の扱いによって変わります。水没したから返済がなくなる、反対に必ずすぐ一括返済になる、と一律には判断できません。
まず確認したいのは、次の4点です。
- 車検証等で確認できる「所有者」と「使用者」
- ローン・残クレの契約先と商品名
- 現在の残高ではなく、現時点で完済するための一括精算額・早期完済額
- 車両保険の支払見込みと、保険上の車両の扱い
この4点を整理してから、修理するのか、売却・廃車を考えるのかを決めます。まだ安全確保や車の移動が済んでいない場合は、先に「車が水没・冠水したら?まず確認することと、その後の選択肢」をご覧ください。
水没車にローン・残クレが残っていたら、まず4つ確認する
水没車をどうするか決める前に、契約と名義を先に整理します。「修理できそうだから修理する」「もう乗れないから売る」と車の状態だけで進めると、契約上の手続きや保険会社の確認と順番が合わなくなることがあります。
車検証等で所有者と使用者を確認する
最初に確認したいのが、その車の「所有者」と「使用者」です。ローンやクレジットを利用している車では、契約によって販売店などに所有権が留保されている場合があります。
たとえばトヨタファイナンスは、同社の自動車クレジットについて、完済までトヨタ販売店・ダイハツ販売会社が所有権を担保としている「所有権留保」を案内しています。これは同社の契約例であり、ローン中の車がすべて販売店・信販会社名義という意味ではありません。 トヨタファイナンス「所有権留保とはなんですか?」
また、現在の電子車検証では、券面に所有者の氏名・住所が表示されません。国土交通省によると、所有者情報はICタグに格納されており、車検証閲覧アプリや自動車検査証記録事項などで確認できます。国土交通省「電子車検証 よくあるご質問」
紙の車検証だけを前提に「所有者欄を見ればよい」と考えず、手元の車検証の種類に応じて確認してください。
ローン・残クレの契約先と商品名を確認する
次に、契約書、支払明細、契約者向けサイトなどで、契約先と商品名を確認します。
自動車の購入資金には、銀行等のマイカーローン、販売店・信販会社の自動車クレジット、残価設定型クレジットなどがあります。仕組みや車両の所有関係、途中で車を手放すときの手続きは同じとは限りません。
契約書が見つからない場合でも、引き落とし名義や販売店、契約者向けページなどから契約先を確認し、分からなければ販売店や金融会社へ問い合わせれば構いません。
現在の残高ではなく一括精算額を確認する
画面に表示されている「残高」を、そのまま「今すぐ完済するために必要な金額」と判断しないことも重要です。
トヨタファイナンスは、MY TS CUBICの「お支払後残高」について、一括返済金額とは異なると案内しています。また、残価設定型クレジットでは最終回の支払額が別に扱われることがあります。TS CUBIC「返済予定・残高・引き落とし内容の確認」
残クレでは、画面に見えている残高と、残価を含めた現在の精算に必要な金額の表示方法が異なる場合があります。契約先へ「今日の時点で完済するなら、必要な一括精算額はいくらですか」と確認するのが確実です。
車両保険の扱いを保険会社へ確認する
ローン・残クレと車両保険は別の契約です。ローン残高を確認しただけでは、保険金がいくらになるか、車をいつ処分してよいかは分かりません。
保険会社または代理店には、今回の水害が補償対象かという点に加えて、この記事の判断に必要な範囲で、次を確認します。
- 保険上、全損・分損などどのように扱われる見込みか
- 現時点での保険金の支払見込み
- 損害確認が終わるまで車両をどの状態で保管すべきか
- 売却・廃車・解体・引き渡しを進めてよいのはいつか
補償範囲、免責、等級、レッカー、代車など車両保険そのものの確認方法は、「車が水没したら保険は使える?車両保険の確認点と相談の流れ」で詳しく整理しています。
車が水没してもローン・クレジットの扱いは契約確認が必要
車が水没して使えなくなったことと、ローン・クレジット契約上の支払いは分けて考えます。
少なくとも、「水没したからローンが自動的になくなる」「保険で全損になれば残債はゼロになる」とは考えないでください。契約先への確認が必要です。
一方で、「水没したら必ずその場で全額を一括返済しなければならない」と一般化することもできません。
たとえばトヨタファイナンスは、同社契約の車が「事故全損や盗難」となった場合には一括返済が必要と案内しています。保険会社からの保険金で精算する手続きも示されています。トヨタファイナンス「契約中のクルマが事故全損や盗難の場合、支払はどうなりますか?」
ただし、このFAQの対象表現は「事故全損や盗難」であり、水没を含むすべての自然災害や、他社のローン・残クレにそのまま当てはめることはできません。自分の契約先へ、水没・全損時の支払いと精算方法を確認してください。
残クレは水没車を返却すれば終わるとは限らない
残価設定型クレジットは、最終回に車両返却を選べる商品があります。しかし、水没した車をそのまま返却すれば、残価部分の支払いが必ずなくなるとは限りません。
残価保証には車両状態などの条件がある
各社の公式案内を見ると、残価保証や返却には車両状態などの条件があります。
- トヨタは、損傷や事故修復歴などを残価保証条件に挙げ、条件を満たさない場合は車両状態等に応じた精算金が発生する場合があると案内しています。トヨタ「残価設定型プラン」
- Hondaは、車両返却時の状態や走行距離等に条件を設け、事故の修復歴がある場合には別途規定の精算金が発生すると案内しています。Honda Finance「車両返却を選択した場合のお支払い条件」
- 日産も、残価保証の条件として事故による修復歴がないことなどを示しています。日産「残価設定型クレジット」
ここから言えるのは「残クレの返却・残価保証には条件がある」ということまでです。水没したら必ず残価保証の対象外になる、残価がゼロになる、必ず残価全額を支払う、といった一律の判断はできません。
水没・全損時の扱いは契約先へ確認する
水没後に確認したいのは、「返却できるか」だけではありません。契約先には、次の点をまとめて尋ねると整理しやすくなります。
- 今回の水没状態で、契約上どの手続きが必要か
- 現在の一括精算額はいくらか
- 返却を選べるのか、選べる場合に精算条件はどうなるか
- 修理して契約を続ける場合、将来の返却時に確認すべきことはあるか
- 廃車・売却を選ぶ場合、完済や所有権解除など何が必要か
Honda Financeでは、同社の残クレ契約車を事故後に修理する場合、同社との特別な手続きは不要としつつ、満期時の返却では修復歴による精算金が発生する場合があると案内しています。Honda Finance「残クレ契約車で事故を起こした場合」 これも同社契約の例なので、自分の契約条件を優先してください。
車検証等で「所有者」を確認してから処分を考える
水没後に「もう乗れないからすぐ廃車にしよう」と考えても、所有者や契約内容を確認する前に進めるのは避けてください。
販売店や信販会社等に所有権がある場合、利用者の判断だけで所有権解除、名義変更、廃車、売却を進められないことがあります。
たとえばHonda Financeは、同社クレジット契約中の事故車を廃車する場合、クレジットの完済が必要と案内しています。Honda Finance「クレジット契約中だが、事故により車を廃車することはできますか?」
ただし、これもHonda Financeの契約例です。ローン中なら必ず同じ手続きになるとは限りません。自分の車の所有者と契約先を確認し、その契約先に処分前の手続きを尋ねてください。
車両保険の金額とローンの一括精算額を別々に確認する
保険金とローン残債は同額になるとは限らない
保険会社が示す保険金と、ローン・残クレの一括精算額は別々に決まります。そのため、両者が同額になるとは限りません。
まず契約先から「現時点の一括精算額」を確認し、保険会社から「今回の損害についての支払見込み」を確認します。その2つを並べて初めて、精算後に不足が生じるかどうかを判断できます。
| 確認先 | 確認する内容 |
|---|---|
| ローン・クレジット契約先 | 契約内容、所有権、一括精算額、精算方法、処分前の手続き |
| 保険会社・代理店 | 補償対象、保険金の支払見込み、全損等の扱い、車両を処分してよい時期 |
車両保険の保険金額や全損の考え方については、前述の車両保険の記事で確認してください。
保険金の受取方法・残債への充当方法も確認する
保険金が誰に支払われるのか、契約先へ直接精算されるのか、いったん契約者が受け取るのかも、契約や手続きによって異なる可能性があります。
トヨタファイナンスには、保険会社からの保険金で同社契約の残債を精算する手続きがあります。しかし、これをすべてのローン会社・保険契約に一般化はできません。
保険会社には「保険金は誰に、どのように支払われますか」、ローン・クレジット契約先には「保険金を使って精算する場合、どの手続きが必要ですか」と双方へ確認してください。
修理・売却・廃車を考えるときの確認順
修理して乗る場合
修理を考える場合でも、先に契約先と保険会社へ必要な確認を済ませます。そのうえで販売店や整備工場などへ車の状態を確認してもらい、修理可否や見積もりを取ります。
残クレの場合は、修理後も将来の返却時の精算条件に関係する可能性があります。修理の内容や車両状態について、必要に応じて契約先にも確認してください。
水没車を直して乗るか、手放すかの判断材料は、「水没車は修理できる?直すか手放すかを考えるポイント」で整理しています。
売却・廃車を考える場合
手放す場合は、所有者、契約先、一括精算方法、保険上の車両の扱いを確認してから進めます。
売却・廃車の方法を先に決めるのではなく、「この車を手放すために、契約上まず何を済ませる必要がありますか」と契約先へ確認するのが順番です。
手続きの前提が整ったあとに売却・廃車の選択肢を比べたい場合は、「水没車は廃車にするしかない?売却できるケースも解説」をご覧ください。買取先の種類を比較する段階なら、「水没車の買取はどこに頼む?廃車買取と事故車買取を比較」、査定前に整理すべきことは「水没車を査定に出す前に確認しておきたいこと」で確認できます。
保険金等で足りない・返済そのものが難しい場合
保険金などで一括精算額をまかなえない場合は、自己判断で支払いを止めたり、別の方法で処分を進めたりせず、まずローン・クレジット契約先へ相談してください。
確認するのは、「不足分をどのように支払う必要があるか」「現在の契約で選べる手続きは何か」です。個別契約を確認しないまま、分割継続や一括返済の可否を決めることはできません。
さらに、自然災害によって車だけでなく住まいや仕事、収入にも大きな影響が出て、既存のローン返済そのものが難しくなっている場合には、「自然災害による被災者の債務整理に関するガイドライン」の対象となる可能性があります。
政府広報オンラインでは、災害救助法が適用された自然災害の影響で、それまでの住宅ローンや自動車ローンなどを返済できない、または近い将来返せなくなることが確実と見込まれる一定の個人・個人事業者を対象として案内しています。政府広報オンライン「自然災害債務整理ガイドライン」
水没車を所有しているだけで利用できる制度ではなく、保険金より残債が多ければ自動的に対象になる制度でもありません。 返済自体が難しい場合の補足的な相談先として、まず借入先の金融機関等へ確認してください。
契約先と保険会社へ確認するときに整理しておくこと
問い合わせ前に全部を把握している必要はありません。分かる項目だけ手元に集め、分からないものはそのまま契約先や保険会社へ確認すれば構いません。
| 項目 | メモする内容 |
|---|---|
| 契約商品 | ローン・残クレの商品名、契約先、契約番号 |
| 車両情報 | 車種、登録番号、現在の保管場所、現在の状態 |
| 被害状況 | 水没・冠水した日時、場所、分かる範囲の状況 |
| 名義 | 車検証等で確認した所有者・使用者 |
| 契約残高 | 現在表示されている残高 |
| 一括精算額 | 現時点で完済する場合の金額 |
| 保険 | 車両保険の有無、保険会社、事故受付番号等 |
| 保険会社の回答 | 車両の扱い、支払見込み、処分してよい時期 |
| 精算方法 | 保険金の受取先、残債への充当方法、不足時の手続き |
特に大切なのは、「現在表示されている残高」と「一括精算額」を分けて記録することです。ここを同じ金額として扱うと、その後の判断がずれる可能性があります。
まとめ|所有者・契約・一括精算額・保険を確認してから次を決める
水没車にローン・残クレが残っている場合、車の損傷だけを見て修理・売却・廃車を決めるのではなく、先に契約と名義を整理します。
確認する順番は、次のように考えると分かりやすくなります。
- 所有者・使用者を確認する
- ローン・残クレの契約先と商品名を確認する
- 現在の一括精算額を確認する
- 車両保険の支払見込みと車両の扱いを確認する
- その回答を踏まえて、修理するか手放すかを決める
水没したからローンがなくなる、残クレだから返却すれば終わる、保険金が出れば必ず完済できる、という形で先に結論を決めないことが大切です。
まずは手元の車検証等と契約書・契約者向けページを確認し、ローン・クレジット契約先と保険会社の双方へ連絡してください。そこで得た回答を並べてから、修理か手放すかを考えれば構いません。
参考・確認した公式情報
- トヨタファイナンス「所有権留保とはなんですか?」
- TS CUBIC「返済予定・残高・引き落とし内容の確認」
- トヨタファイナンス「契約中のクルマが事故全損や盗難の場合、支払はどうなりますか?」
- トヨタ「残価設定型プラン」
- Honda Finance「残クレで車両返却を選択した場合のお支払い条件」
- Honda Finance「残クレ契約車で事故を起こした場合」
- Honda Finance「クレジット契約中だが、事故により車を廃車することはできますか?」
- 日産「残価設定型クレジット」
- 国土交通省「電子車検証 よくあるご質問」
- 政府広報オンライン「自然災害債務整理ガイドライン」
※各ページは2026年9月27日に確認。実際の契約条件や手続きは契約先・保険会社の最新案内を優先してください。